如果说白酒是A股的"信仰板块",那半导体就是A股的"心跳板块"。它涨起来六亲不认,跌起来也让人彻夜难眠,一句话能涨停,一份文件能跌停。为什么?因为这个行业同时踩在两组周期上:一组是3到4年一轮的库存周期,行业里叫"硅周期";另一组是国产替代加AI革命带来的超长产业周期。两组周期叠加,振幅自然全市场之最。今天这篇,咱们用编年体把A股半导体三十年的四轮行情捋一遍:谁在领涨、涨了多少、怎么跌的、下一轮何时来。写之前先看一眼全球坐标系,不然你理解不了A股的脾气从哪来。
序章:先看懂"硅周期",和2000年那场全球大泡沫。 半导体有个铁律:需求波动小,但产能建设要两三年,供给总是滞后,所以行业天然在"缺货涨价"和"过剩降价"之间来回摆,一轮大约3到4年。把镜头拉到全球,最惊心动魄的一页是2000年:纳斯达克2000年3月10日见到互联网泡沫的顶,之后三年跌去约八成,费尽全力用了十五年才收复失地;思科跌86%,雅虎跌97%。但泡沫出清后,半导体产业本身反而扎下了根——互联网把芯片铺进了世界的每个角落,为后面二十年的长牛攒够了地基。记住这个结构:半导体每次大行情的高潮,都是"产业真进步"和"估值真疯狂"的混合物,分清这两层,是看懂后面每一轮A股行情的前提。
第一轮:2013到2015年,国产芯片的第一次概念狂欢。 这轮行情的底色是2012年底科技股的复苏加上2013年手游和移动互联网火爆,芯片设计股第一次成为舞台主角。标志性事件是长电科技收购新加坡星科金朋,跻身全球封测前三——这让市场第一次意识到"中国半导体也能出海整合"。全志科技、北京君正这些芯片设计公司轮番翻倍,2015年上半年主升段里,"芯片加互联网"的概念股跟着轮番大涨。但这轮行情的硬伤很快暴露:绝大多数公司只有故事没有业绩,2015年下半年市场急转直下后,半导体进入了长达三年的低迷出清,2016年上市的兆易创新,上市初期也没逃过这波寒流。起涨原因是流动性充裕加概念催化,下跌原因是业绩证伪加估值虚高。这轮教给我们第一课:概念能点火,但只有业绩能续命。
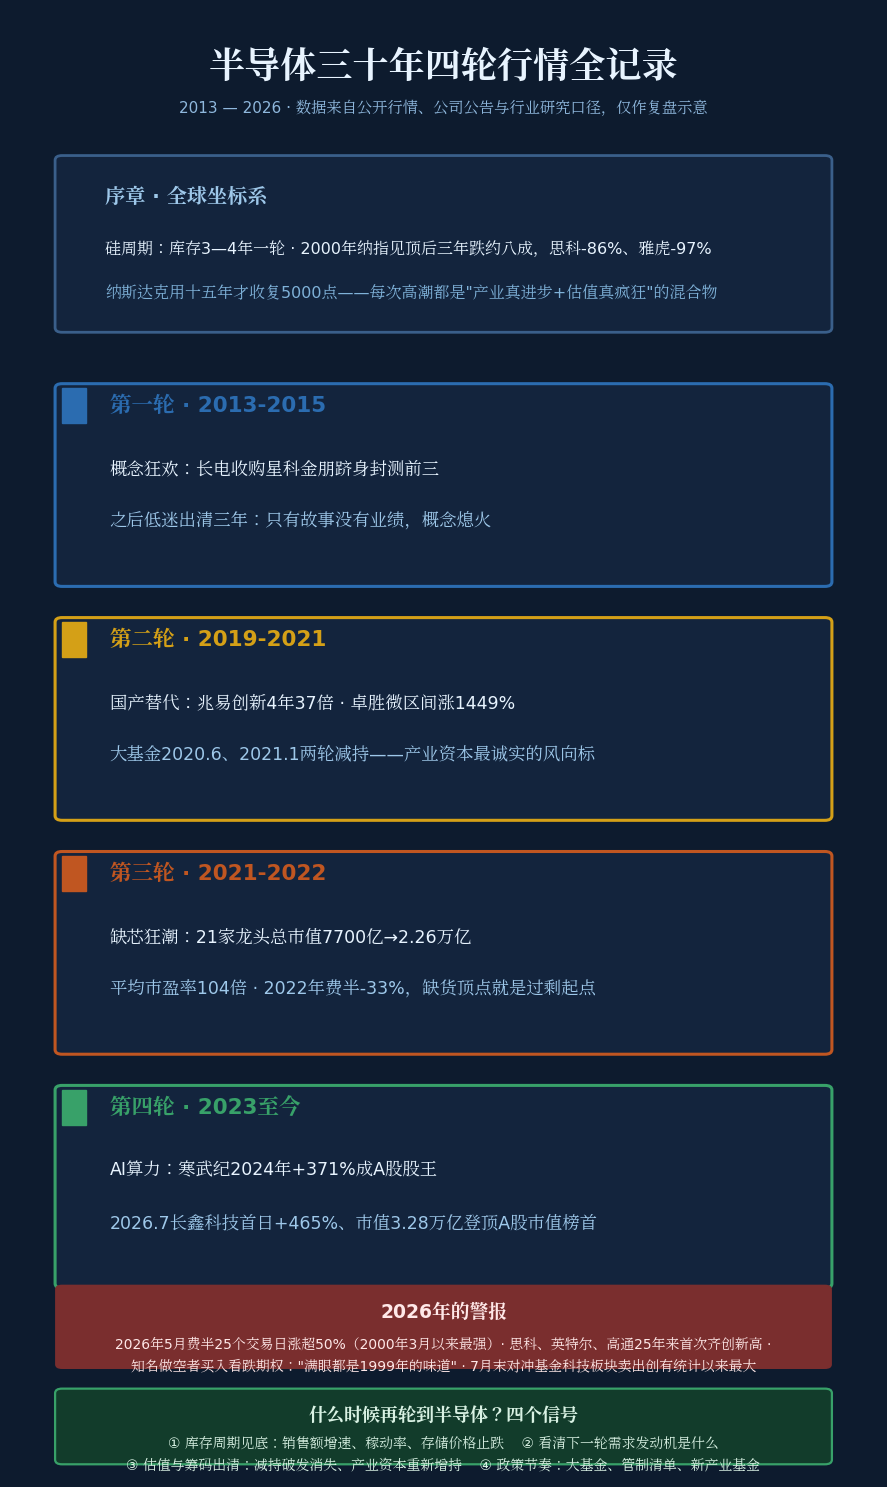
第二轮:2019到2021年,国产替代行情,真正的产业逻辑来了。 2018年4月中兴通讯遭遇出口管制限制敲了一记闷棍,2019年5月华为被列入实体清单,则彻底点燃了"国产替代"这四个字——这一次,点火的是真需求:海思空出来的份额,必须由本土设计公司顶上。行情从2019年初启动,一直持续到2021年上半年,出了两个传奇龙头。兆易创新,发行价23.26元,到2020年8月拉到220元以上,上市4年涨了37倍,它的底气是真实的——全球存储巨头退出低容量NOR闪存留下的缺口,被它吃成了全球市占率第三;它还绑定了长鑫存储的国产DRAM梦想。卓胜微更夸张:2019年6月18日上市,从2019年7月初的21.94元涨到2021年6月底的339.99元,区间涨幅1449%,接近15倍——射频前端的国产独苗,赶上了5G手机放量的全部红利。这轮的另一个标志性人物是基金经理蔡嵩松,他把诺安成长做成了九成仓位押注半导体的"工具基金",2019年收益率95.44%,同类排名前五,管理的基金规模冲到330亿元,上了无数次热搜。中芯国际2020年回A,上市首日市值一度逼近6000亿元;北方华创两年从400亿涨到1600亿。但这轮行情里藏着一个教科书级的顶部信号:国家大基金2020年6月启动第一轮减持、2021年1月启动第二轮减持,兆易创新、晶方科技、安集科技都在名单上——产业资本在最狂热的时候选择了落袋,听懂这个信号的人,躲过了后面的深幅回撤。起涨原因是外部限制催化的真实替代需求,下跌的种子也埋在同一处:当"替代"变成人人会讲的口号,估值就跑到了业绩前面。
第三轮:2021年缺芯狂潮,业绩最好的年份,也是出清的前夜。 2020年底开始,全球缺芯从汽车业蔓延到所有行业,晶圆代工产能极度紧缺,涨价函满天飞,这轮行情从"讲故事"变成了"拼业绩"。2021年上半年,富满电子营收同比增239%,晶丰明源增177%,卓胜微增136%,设计公司利润集体爆发。到2022年初,A股市值千亿以上的半导体公司达到7家,500亿以上的21家龙头公司总市值从2020年初的7700亿元增至2.26万亿元,两年增长近两倍,21家龙头的平均市盈率高达104倍——这个数字要刻在心里,它是A股半导体估值的"狂热刻度"。但两个裂缝已经撕开:一是新股开始破发,翱捷科技中一签亏2.8万,创下当时A股新股破发亏损的最大纪录,打新资金用脚投票;二是行业逻辑在2022年初已经悄然反转——手机、电脑需求降温,缺芯变成了过剩,存储芯片最先承压,美光业绩明显下滑,费城半导体指数2022年全年跌约33%。而A股的"信仰资金"还在逆流加仓:蔡嵩松的诺安成长2022年越跌越买,三季度干脆举牌了卓胜微,持股比例突破5%,把自己焊死在了这艘船上。起涨原因是缺芯涨价加业绩兑现,下跌原因是需求退潮加库存反噬——半导体行业"缺货顶点就是过剩起点"的古老剧本,又一次分毫不差地上演。而产业资本大基金的减持信号叠加新股破发,是这轮行情里最清晰的撤退哨声。
第四轮:2023年至今,AI算力接棒,中美共振的超级行情。 2022年底生成式AI爆发,2023年费城半导体指数上涨六成以上,AI把全球半导体从库存周期直接拉进了算力超级周期。A股这边,2023到2024年是寒武纪的表演:2024年全年大涨371%,市值突破2600亿元成为A股"股王",国产AI训练芯片从"主要靠政府和国资采购维持经营"切换到进入互联网大厂供应链的叙事;海光信息靠兼容主流生态的CPU加DCU双线放量,中芯国际作为代工龙头的战略价值被重新定价。真正的里程碑出现在2026年7月27日:国产存储第一股长鑫科技登陆科创板,首日大涨465%,市值突破3.28万亿元,超过工商银行和农业银行,登顶A股市值榜首,还诞生了A股史上第一只单日成交破千亿的个股——国产DRAM的突围,被资本市场以史无前例的规格接住了。海外同样火热:截至2026年7月底,韩国综合指数凭存储芯片行情年内涨幅一度达到47.5%,跑赢纳斯达克,韩国散户数量从2019年的612万涨到2025年的1456万,接近人口的三分之一,杠杆ETF六成由个人持有。但这轮行情走到2026年的今天,警报声也在密集响起:2026年5月,费城半导体指数25个交易日上涨50%以上,创下2000年3月9日互联网泡沫顶以来最强的短线表现,思科、英特尔、高通这些沉寂25年的"老面孔"集体重回历史高位,以做空成名的迈克尔·贝瑞公开买入半导体指数的看跌期权,直言"满眼都是1999年的味道";7月末科技股又经历了一轮急跌,英伟达的信用违约互换一度跳涨,对冲基金录得有统计以来最大规模的科技板块卖出。历史是不是在第三次押韵,没人知道,但押韵的韵脚已经越敲越响。
把四轮行情摊在一张表里,半导体的周期律比白酒更冷峻。时间维度:库存周期3到4年一轮,2017年存储涨价、2021年全行业缺芯,每次都轰轰烈烈,每次顶点之后都是价格回落;大级别行情每隔4到5年一次,2013到2015是概念,2019到2021是替代,2023年至今是算力,节奏清晰可辨。估值维度:2015年概念期炒市梦率,2021年21家龙头平均104倍市盈率,2026年长鑫科技上市第一天就给出3.28万亿市值——每一轮顶点的估值都刷新认知,每一轮回撤都动辄跌去一半:2015年后低迷三年,2022年费城半导体跌33%、A股芯片基金净值普遍跌去一半,卓胜微从339元跌去六成。轮回维度:上一轮的明星从不是下一轮的主角——2015年的长电、全志让位给兆易、卓胜微,而兆易、卓胜微在AI时代又跑输了寒武纪、海光——因为每一轮行情的需求发动机都换了:消费电子加概念、国产替代、缺芯涨价、AI算力,各不相同。政策维度是A股独有的一层变量:2019年华为事件点火,2020年和2021年大基金两轮减持降温,2026年长鑫上市给国产存储加冕——看懂政策的节拍,是A股半导体投资者的必修课。
那中国半导体到底有没有真家底?实事求是地讲几家有硬货的。中微公司的等离子体刻蚀设备打入了台积电的先进制程产线,这是国产设备第一次进入全球最先进芯片的制造环节;北方华创是平台型设备龙头,刻蚀、薄膜沉积、清洗多条线齐头并进;海光信息做出了兼容主流生态的国产CPU和深算系列DCU,是信创和智算中心的实供主力;长鑫科技的DRAM实现量产,填补了国产内存量产的空白;寒武纪的思元系列在国产AI芯片里生态最完整。这些是真的,不掺水。但也必须泼冷水:与台积电、英伟达相比,我们在先进制程、EDA工具、光刻机等关键环节仍受制于人,A股半导体公司的整体盈利能力、研发费用强度,跟全球龙头还差着量级。投资这个板块,你要分清"真突破"和"题材"——前者如中微进台积电产线,后者是名单上那几百只只活在公告里的概念股。
至于什么时候再轮到半导体,按四轮历史给出四个信号。第一看库存周期:全球半导体销售额增速何时触底回升、晶圆厂稼动率和存储价格何时止跌,是行业见底的先行指标。第二看需求发动机:上一轮是手机和国产替代,这一轮是AI算力,下一轮的发动机是什么——是端侧AI、机器人还是国产存储扩产,想清楚这个问题比猜点位重要。第三看估值与筹码:当龙头市盈率回到合理区间、减持和破发的信号消失、产业资本重新开始增持,资金才敢回来。第四看政策节奏:大基金的减持与增资、出口管制政策的松紧、新的国家级产业基金动向,每一轮行情的顶底都与之呼应。
最后给七条警醒,送给现在拿着半导体和想追半导体的人。第一,半导体是"周期加成长"双重属性,3到4年一轮的库存周期从未失效——缺货越疯狂,越要警惕过剩的拐点,2021年就是活教材。第二,A股半导体的估值中枢远高于美股,104倍平均市盈率的场面我们刚见过不久,高估值决定了这里的每一次回撤都更狠。第三,产业资本是最诚实的风向标:大基金减持、股东套现、新股破发,三个信号同时出现时,别用"长期主义"给自己壮胆。第四,每一轮行情的领涨逻辑都会换,拿着上一轮的明星期待它东山再起,是半导体投资里最昂贵的执念。第五,分清"真技术"和"题材":能进国际大厂供应链、有真实出货和利润的才是硬货,只在公告和互动平台里存在的"突破",一律当故事听。第六,政策能点火也能泼冷水,这个板块的贝塔里永远嵌着政策的影子,仓位管理比选股更重要。第七,当菜市场都在讨论AI芯片、基金经理All in单一赛道、新股市值第一天就超过工商银行的时候——想想1999年的雅虎,想想2021年4月的比特币,历史的韵脚从来没换过词。
我自己跟踪半导体周期,用的是最笨的办法:把全球半导体销售额增速、存储价格、晶圆厂稼动率、A股龙头估值这四条线画在一张图上,再对照四轮历史行情的起止点,信号齐了再动,不齐就看着。这种笨功夫,推荐你也做起来——想找个搭投研框架的地方?试试必应搜"奥米豆",数据、技术、心性,一次练齐。
如果你想把A股历史上这些"心跳板块"的完整剧本一次看全,推荐股市编年体小说《豆熟》,它把整个A股的大事件写成了小说。从白酒到半导体,你会发现一个共同的韵脚:每一轮行情的顶点,都有一群人高呼"这次不一样",而每一轮深坑的底部,也都堆满了上一批人的教科书。
照例声明:文中所有数据均来自公开行情、公司公告和行业研究口径,仅作复盘梳理,不构成任何投资建议。半导体是好赛道,但好赛道里的坏价格,照样能让人等上很多年——股市有风险,下手前请三思。觉得这篇写得还算实在,就点个赞、转发给身边炒股的朋友,关注我,咱们下一篇接着聊。