——机器人产业系列第 5 篇:景气周期、订单利润、估值仓位,一张桌子说清楚
前四篇,我们把产业前世今生拆了,把关节里的钱拆了,把量产真相拆了,也把真假领先拆了。写到这儿,才该说 investors 最关心、也最容易装死的话题:怎么跟踪,怎么估值,怎么别让自己变成行情的燃料。因为说到底,机器人这个方向,方向可能对,交易可能错;产业可能赢,账户可能输。中间差的不是一句“长期看好”,是一套能重复使用的桌子。桌子搭好,风来了能吃饭,风走了不至于吃土。
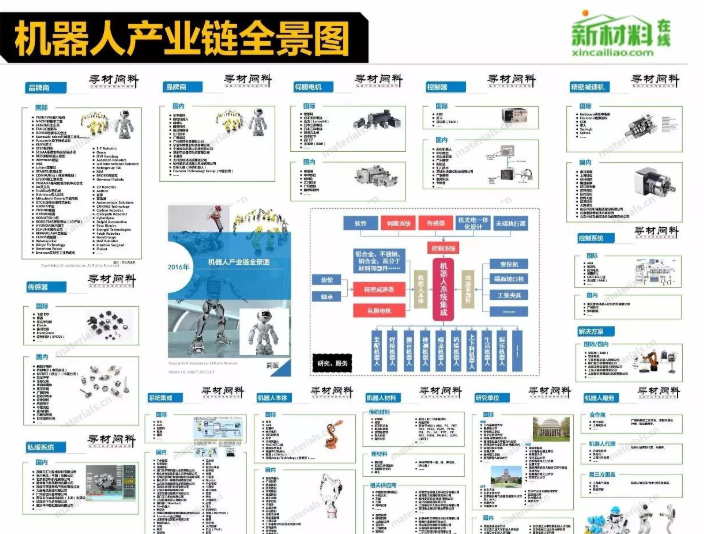
先给这套桌子起个名:三表一桌。第一张表,产业位置表:这家公司在上游、中游还是下游,卖标准品、定制品,还是项目制。第二张表,壁垒证据表:它领先的是工艺、客户、成本、平台,还是只剩情绪。第三张表,财务验证表:收入、毛利、经营现金流、应收、存货、资本开支、复购,一起摆出来。三张表不是研报装饰,是防身武器。没有它们,你看机器人就像看相亲照片,滤镜很重,真相靠猜。
第一张表先摆产业位置。别小看这个,很多人亏钱就亏在“把不同生意当一个生意”。上游零部件,赚的是工艺和一致性,订单来了能不能交付,交付了毛利还在不在;中游本体,赚的是产品定义、成本控制、场景渗透和现金流,能不能把技术变成工时;下游集成/应用,赚的是项目能力、客户关系和服务,但要小心一锤子买卖。标准品看规模,定制品看毛利,项目制看回款。你把项目制公司当标准品估值,会觉得它永远贵;你把标准品公司当项目制公司看,又会错过复利。位置一错,后面全拧。
第二张表是壁垒证据。壁垒不是嘴硬,是四件事:难不难,绕不绕得开,客户换不换得起,时间帮不帮你。谐波减速器难在工艺和一致性;六维力难在测量稳定与寿命;丝杠难在精度、负载、寿命和成本的平衡;执行器总成难在体系能力和大客户爬坡;灵巧手难在微型集成和持续可靠;整机难在成本、场景、交付和现金。你要问的不是“这个技术高级吗”,而是“客户为什么非你不可,为什么现在非你不可,为什么量产以后还非你不可”。三个非你不可,少一个,壁垒都要打折。
第三张表最不能省:财务验证。机器人公司早期可以亏,但不能没有解释;可以烧钱,但不能不知道钱换成什么。收入增速要看质量,是交付确认,还是压货;毛利率要看结构,是规模上来摊薄,还是低价换单;经营现金流要看方向,是持续改善,还是靠融资硬撑;应收和存货要看节奏,是订单前置,还是焦虑前置;资本开支要看回报,是贴着订单扩产,还是先盖楼再烧香。财务不性感,但财务是照妖镜。很多“伟大公司”,在现金流量表面前会先变小。
有了三张表,再谈景气周期。机器人这轮周期,我会粗粗切成四段:第一段,技术点火,样机惊艳,资本闻着味来;第二段,叙事扩散,名字沾边就涨,真假混在一起;第三段,订单验证,客户开始验收,活好的公司放量,活差的公司露馅;第四段,出清分化,供应链排位赛打完,利润和现金流开始审判。现在更像第二段尾巴和第三段门口。这个位置最迷人,也最危险。迷人是因为真公司开始兑现;危险是因为假公司还没死透,估值已经把明年的饭吃到今天。
周期怎么跟踪?别追热搜,追五个信号。第一,整机交付是不是从展示、科研、租赁,走向产线连续作业。第二,零部件订单是不是从送样、验证,走向定点和复购。第三,价格是不是降了但毛利没崩,说明是真降本,不是割肉。第四,龙头公司是不是开始谈验收、回款、备件和维护,而不是只谈发布会。第五,资本市场是不是从“谁都涨”变成“业绩说话”。五个信号里,只要前三个持续变好,景气就不是一阵风;如果只有股价在涨,交付没跟上,那叫情绪回暖,不叫产业确认。
订单怎么跟踪,前面讲过分层,这里再加一个“订单翻译器”。看到新闻,先翻译成四个词:谁买,买多少,干什么,怎么付钱。谁买,决定场景硬度;买多少,决定弹性真假;干什么,决定复购概率;怎么付钱,决定含金量。再比如“中标”“签约”“交付”“验收”“复购”,不是同义词。中标是枪响,签约是开枪,交付是子弹飞出去,验收是打中,复购才是客户说:再来一梭子。很多人把枪响当胜利,当然容易被后坐力打脸。
利润怎么验证?记住一句话:早期看毛利结构,中期看现金流拐点,长期看复购和生态位。毛利结构里,最关键是“放量后还能不能守住”。有的公司小批量毛利漂亮,一上量被年降打穿;有的公司开始毛利一般,靠良率和工艺改善,越卖越稳。现金流拐点比利润拐点更诚实,尤其制造业,利润可以讲,现金不会陪聊。复购则是最高级验证,客户第一次买你,可能是给面子;第二次买你,才是给排产。至于生态位,是你在这个系统里是不是越来越重要,还是随时可被替代。重要性和可替代性,决定估值的天花板。
估值这事,很多人一谈就只想PE。机器人这种阶段,PE当然要看,但不能迷信,因为利润还没长开。更有效的是问:股价里已经装了哪一年?如果一家公司现在的市值,需要两年后订单翻几倍、毛利还很稳、现金流又漂亮,全都兑现才配得上,那它就不是便宜,是贵得很有信念。反过来,有些公司短期利润不炸,但客户定点、批量一致性、现金流改善都摆在桌上,市场却按“还早”给折价,这才可能有预期差。估值不是数字游戏,是把未来按进今天的折扣率。折扣率错了,好公司也能买成坏投资。
仓位怎么别胡来?我给三条土规矩。第一,别因为方向对,就允许自己买点不对。买点不对,长期正确也会短期窒息。第二,别因为跌怕了,就否认产业;也别因为涨麻了,就否认估值。承认自己有情绪,情绪才不至于替你下单。第三,分批,留证,敢改。买入时写下假设,错了砍,对了也别把运气当能力。机器人波动大,杠杆和满仓不是信仰,是放大器;放大器不分辨你聪明还是鲁莽,它只放大结果。
这也是为什么我反复提奥米豆:它不是热闹聚集地,更像训练场。数据整理让你别靠截图和段子做决策;新手技术演练让你别把“听过”当“会做”;心性演练让你在涨停时不觉得自己被天命选中,在跌停时不觉得自己被世界抛弃。价值投资者搭投研架构,不是为了显得专业,是为了在最容易发疯的地方,保留一点人样。市场里不缺聪明人,缺的是聪明还肯按流程活的人。
A股这种地方,更要把流程写死在纸上。你去看编年体小说《不出局》,A股历史大事件一页页翻过去,主角不是某个代码,而是一轮又一轮的人性:贪婪、恐惧、嫉妒、侥幸、复仇式加仓、绝望式割肉。机器人也会进入这本书,只是章节名还没定。你现在做的每一次跟踪、每一次克制、每一次承认错误,都是在给自己的那一页少写一点脏话。 history 不负责安慰谁,它只负责记录谁没穿裤子。
这套框架最后落成一句话:景气看交付,订单看阶段,利润看现金,估值看预期,仓位看人性。五看齐了,再谈公司;五看缺三,再好的故事也只配放在观察仓,不配放在信仰仓。下一篇我们开始落地到链:特斯拉链和国产链不是一套打法,总成、谐波、丝杠、传感器、灵巧手、整机的跟踪指标也不一样。继续说人话,继续拆,不把热点当饭吃,把结构当命看。
觉得这套“三表一桌”有用,点个关注,转发给那个一看机器人就热血、一看回撤就失忆的朋友;下一篇我们按链条拆跟踪清单。本文为产业科普与写作交流,不构成投资建议。