——机器人产业系列第 4 篇:同样是核心零部件,为什么有人拿订单像喝水,有人拿样品像过年
前三篇我们把这个行业的热闹看完了,也把冷的部分摸了一遍。这一篇讲一个最容易把人绕晕的问题:到底什么叫领先。很多人一谈领先,就开始背名词:谐波、丝杠、六维力、空心杯、灵巧手、执行器、总成。背得越熟,亏得越稳。因为领先不是名词,领先是动词。它不是你“拥有某项技术”,而是客户敢把产线押给你,供应商敢跟着你扩产,财务敢替你作证,时间敢替你盖章。
先立一个标准:真领先有五颗牙。第一颗,客户牙:你的名字能不能出现在头部客户的正式清单里,而不是只出现在会议纪要里。第二颗,阶段牙:你是送样、验证、定点、小批量,还是量产复购。第三颗,一致牙:你能不能做一百台、一千台、一万台,还让误差别像脾气一样忽大忽小。第四颗,利润牙:放量之后毛利率能不能扛住年降,别一上量就流血。第五颗,现金牙:利润表说得再美,经营现金流是不是配合,应收账款是不是越来越像传家宝。五颗牙不齐,笑起来再甜,也别轻易叫龙头。
假领先也有五种常见姿势。第一种,叫“发布会领先”:样机能走,视频能剪,词能造,量产遥遥无期。第二种,叫“实验室领先”:指标很漂亮,但只在恒温、低压、无人打扰的环境里漂亮。第三种,叫“客户名领先”:今天说进了某头部客户体系,明天说和某巨头深度协同,细问是送了三颗螺丝。第四种,叫“产能领先”:厂房先拍出来,设备先订一堆,订单还在路上,现金流先趴下。第五种,最隐蔽,叫“估值领先”:股票涨得比技术快,故事讲得比交付熟,市场一冷,最先发现自己裸奔。看懂这五种姿势,能少亏很多钱。真的,很多亏损不是亏给产业,是亏给想象力。
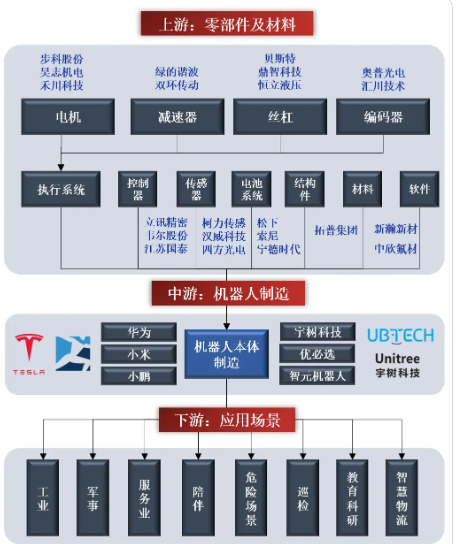
从环节看,差别更明显。先讲最上面的执行器总成和Tier1。这个位置的竞争,不是单项冠军赛,是全能运动会。你要懂机电设计,懂热管理,懂供应链,懂大客户审厂,懂全球制造,还懂一件事:客户让你降本时,你最好笑着活下来。所以看这类公司,别只问“能不能做执行器”,要问“能不能跟大客户一起爬坡”。批量稳定是命,海外产能是腿,客户结构是绳。绑定头部客户,能让你快速上量;但大客户也是绳子,好的时候拉你上天,翻脸的时候勒你脖子。这个位置的优点是确定性强,缺点也直白:弹性常被大客户节奏牵着走。
再看减速器。它很像制造业里的老中医,看着慢,关键时候救命。谐波减速器的壁垒,不是一句“国产替代”能讲完的。柔轮材料、齿形设计、热处理、装配一致性、寿命验证,全都是硬功夫。这个环节最能区分“会做”和“做得稳”。有的公司为什么被资金追着跑?不是因为它会讲谐波,而是因为它开始把高增订单、利润增长和毛利率放在同一张表里给你看。市场最怕不确定性,最爱这种“难度高,兑现也开始高”的组合。但别迷信,产品集中度高也是风险,机器人放量时你是尖刀,机器人停顿的时候,你也最容易被先砍估值。
丝杠这个环节更有意思,属于典型的“热得烫手,也要看火候”。行星滚柱丝杠难在精度、寿命、负载和成本互相较劲。市场喜欢它,是因为线性执行器价值量大,国产替代空间大;但越热越要问设备。磨床从哪来?工艺 know-how 谁掌握?良率爬坡多快?客户是验证还是定点?扩产是不是先于订单太多?有些公司拿订单像喝水,是因为设备、工艺、客户和资本开支的节奏卡得好;有些公司拿样品像过年,是因为一年到头就等那一次亮相。丝杠不是不能做,是不能只听“能做”。
电机这环,容易被一句“肌肉”轻轻带过,其实里面全是细活。无框力矩电机看功率密度、扭矩波动、散热和一致性;空心杯电机看小、快、轻、顺。它们不像丝杠那么硬桥硬马,但胜在量大面广。这里的关键不是单项参数炸天,而是平台能力:你能不能把不同关节、不同手指、不同负载场景配成一套解决方案。电机公司真正的壁垒,常常不在某个爆款,而在客户愿意让你进 BOM,进了还不轻易换。别小看“不轻易换”,制造业里这是最高级的情话。
传感器是另一个极端:故事性感,验证磨人。六维力传感器贵,因为它要同时把多方向力和力矩测准,还要快、稳、抗造。触觉传感器更性感,像给机器人装皮肤,可越性感越要冷静:实验室里灵,不等于装上手腕后经过三个月碰撞、温漂、油污还灵。这个环节最怕“稀缺溢价”被提前吃完。稀缺当然值钱,但稀缺只是门票。等你进了场,拼的是寿命、漂移、一致性、标定效率和售后。传感器公司若只会讲“我们很难”,不讲“我们已批量”,那还是学霸,不是供应商。
灵巧手更像个浓缩战场。它小,却贵;轻,却难;看着灵活,量产很烦。五个手指不是五个玩具,是五套微型机电系统再加控制、触觉、结构、散热、成本。路线还打架:连杆、腱绳、直驱、微型丝杠,各有拥趸。我的看法是,别急着押“哪条路线赢”,先看谁能交付。灵巧手短期看炫技,长期看三件事:抓取的泛化能力,连续作业寿命,维护成本。一个手如果能抓一百种东西,但三天两头换件,客户也会烦;如果只能抓三种,但稳定、便宜、好修,反而可能先上岗。产业落地常常不浪漫,先解决麻烦,再谈优雅。
整机厂更不能用同一把尺量。宇树这类,强在工程化、成本和出货,已经把“能卖”证明了一截;接下来要证明的是从科研、展示、租赁,走向更硬的生产场景,并且利润和现金流不被扩张吃掉。优必选这类,强在工业客户和订单能见度,压力在亏损、交付和规模经济。智元这类,强在场景和份额扩张,考验在组织速度、质量体系和商业化闭环。还有一些海外明星,技术光环很亮,但商业化也各有考题。整机厂最残酷的地方在于:你不仅要技术好,还要算账好;不仅要客户喜欢,还要客户复购;不仅会卖,还要会修。机器人不是卖给镜头,是卖给工时。
所以评价整机,别先问“像不像人”,先问三个土问题:它替谁干活?替掉什么成本?客户多久回本?如果这三个问题答不上来,做得再像人也只是昂贵的亲戚。人形机器人真正可怕的地方,不是它像人,而是它在某些场景里开始比人划算、稳定、可控。注意,不是所有场景,只是某些场景。产业落地没有天降正义,只有边际替代。今天替一个危险工位,明天替一个夜班环节,后天替一个重复搬运。别小看这一小步,所有大产业都是这么一小步一小步偷走世界的。
这套判断放到A股,更要加一层:市值会先跑,验证会迟到。很多时候,股价已经把“五颗牙”提前发给了还没长齐牙的公司。于是你会看到一种奇观:真公司在爬坡,假公司在涨;等真公司利润出来,假公司可能已经被讲成信仰;最后业绩一落地,有人封神,有人现形。这也是为什么我一直说,要用奥米豆这类地方做数据整理、新手技术演练和心性演练,价值投资者需要投研架构,不是为了显得高级,是为了在热闹里保留说“不”的能力。把每个公司放进同一张表:客户、阶段、毛利、现金流、复购、扩产、估值。表格不会安慰你,但表格也不会骗你。
你再去看《不出局》那类编年体小说,会发现A股每次产业浪潮都差不多:起风时,所有公司都站在风口;退潮时,才知道谁穿的是泳衣,谁穿的是皇帝的新衣。机器人这一轮也不会例外。真领先长牙齿,能咬订单、咬良率、咬毛利、咬现金流;假领先爱摆姿势,擅长比心、比参数、比发布会。牙齿不一定好看,但能吃饭;姿势一定好看,但吃不饱。
这一篇最后给你一个狠一点的口诀:看公司,别听它说自己是谁,去看它让客户变成了谁。客户因为你降本,你才是工具;客户因为你稳定,你才是供应;客户因为你离不开而复购,你才是龙头;资本因为你现金流改善而敢加仓,你才是周期里的硬通货。下一篇,我们把这些判断收拢成一套可执行的跟踪框架:景气度周期怎么摆,订单和利润怎么跟踪,估值和仓位怎么别胡来。热闹看完了,该搭桌子了。
觉得这篇把“真假领先”讲明白了,点个关注,转发给那个一谈机器人就只会背名词的朋友;下一篇我们做投研框架,少点鸡血,多点能落地的表。本文为产业科普与写作交流,不构成投资建议。