这个系列写到第七篇,前面六个行业各有各的周期命门。今天要写的这个,命门最特殊:它不叫政策,不叫产能,不叫供需——它叫"苹果心情"。消费电子里的苹果产业链,可能是A股历史上"单一大客户依赖"这堂课讲得最惨烈、也最完整的地方。这里有十年六十倍的造富神话,有AirPods一夜间掀起的千亿市值,也有被大客户一纸通知剔除供应链、三年亏掉近百亿的至暗时刻。今天咱们用编年体把2010年以来的五轮行情捋一遍,看完你就明白:苹果链的周期,本质是苹果产品周期的影子,而影子的宿命,是光源转向的时候,你来不及跑。
先把结构讲明白:苹果链的三层周期。 第一层是苹果的产品周期:iPhone每隔两三年有一次"大年"——换外观、换尺寸、上新功能,产业链订单爆炸;中间夹着"小年"——挤牙膏式升级,订单平稳甚至下滑。第二层是供应商的风险周期:苹果为了保证自己的话语权,对每一个关键零部件都刻意培养两家以上供应商互相压价,良率不达标、成本不够低、或者地缘因素上身,随时可能被削减份额甚至出局。第三层是行业的换机周期:智能手机渗透率见顶之后,全球换机周期从2015年前后的两年多,拉长到2023年的51个月——需求的地基在变矮。看懂这三层,下面五轮行情,每一轮都能对号入座。
第一轮:2010到2012年,iPhone 4点火,苹果链萌芽。 2010年6月iPhone 4发布,智能手机时代正式开启,A股的苹果链也在这年成军:立讯精密2010年9月上市,首日市值不到70亿元,次年收购昆山联滔拿到苹果MacBook内部连接线业务,正式入链;歌尔股份2010年进入苹果供应链,从声学组件和有线耳机做起,此后四年营收从26亿涨到百亿。2011到2012年A股走熊,苹果链跟着大盘调整,但产业的种子已经埋下。这轮的性质是"从0到1":市场还在争论"给苹果打工能不能赚钱",没人想到这条链后来能长出四千多亿市值的巨头。
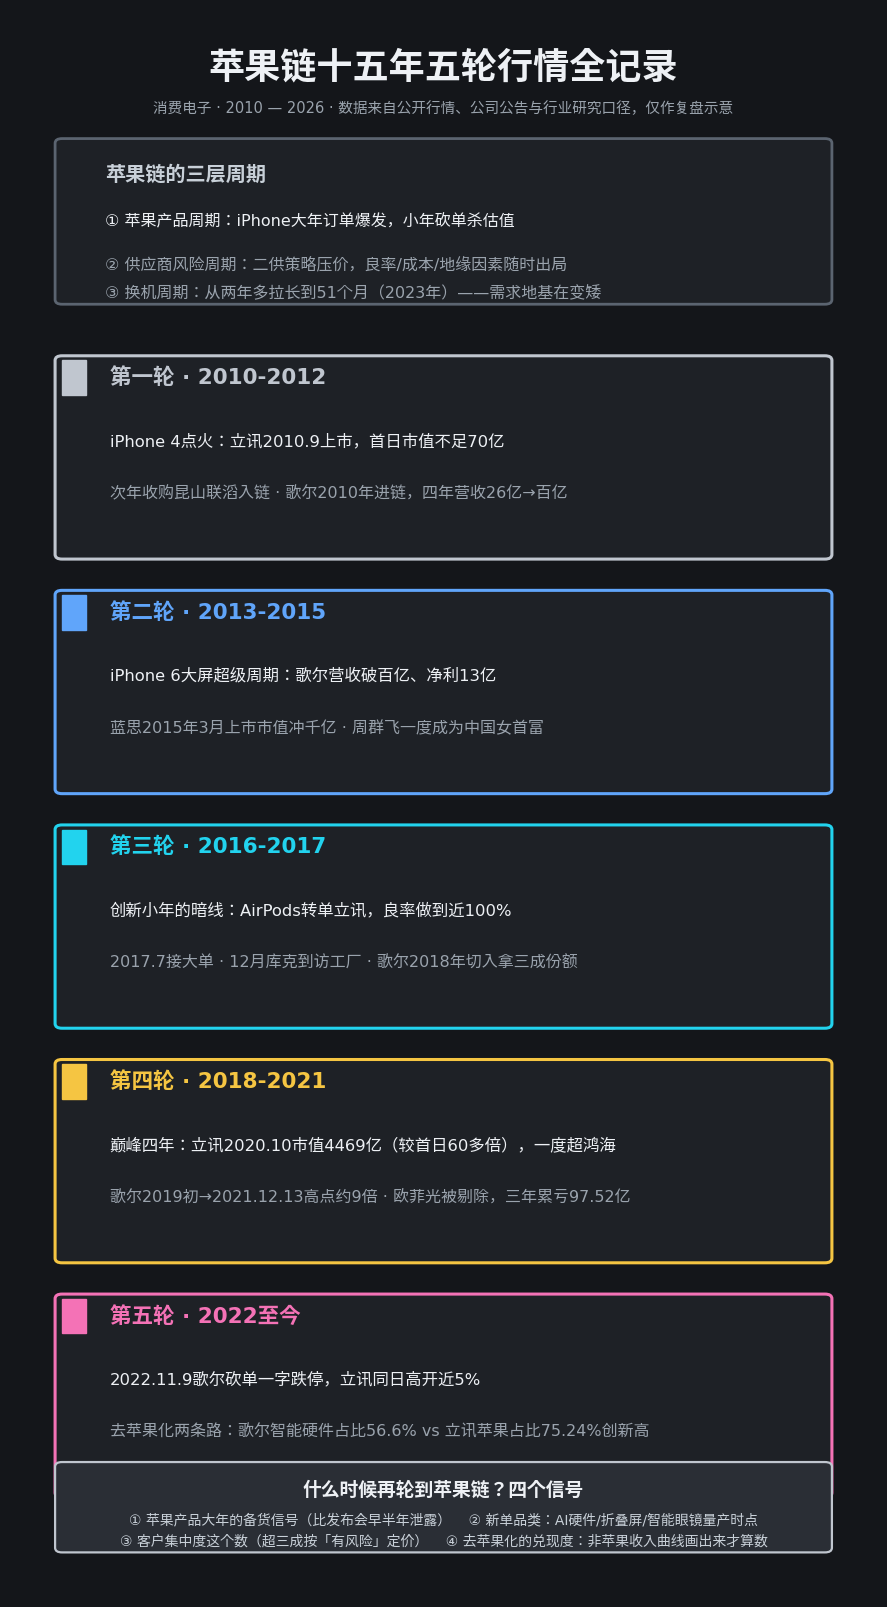
第二轮:2013到2015年,iPhone 6大屏超级周期,链上第一波业绩爆发。 2014年9月,iPhone 6换大屏,引爆换机潮,苹果单季销量创历史纪录,产业链吃饱:歌尔2013年营收突破百亿、净利润13亿;立讯的连接器、声学器件全面放量;做玻璃面板的蓝思科技2015年3月登陆创业板,市值一度冲上千亿,创始人周群飞一度成为中国女首富。2015年上半年牛市里,苹果链是当之无愧的主角之一,然后跟着下半年的急跌一起回落。起涨原因是苹果史上最强换机潮,下跌原因是系统性风险——但值得注意的是,这轮之后苹果链形成了一个惯性思维:跟着苹果大单走,等于跟着业绩走。这个思维在2019年之后会被现实修正。
第三轮:2016到2017年,创新小年里的暗线:AirPods。 2016到2017年,iPhone 7和8被吐槽创新乏力,链上公司的传统业务进入平台期,股价整体平淡。但一条改变行业格局的暗线在悄悄铺开:2016年9月苹果发布AirPods,最初的代工厂英业达因为良率问题搞不定,苹果2017年7月把大单转向立讯——立讯把良率做到接近百分之百,发货周期压缩到三天,当年就坐上AirPods第一大供应商的位子;2017年12月,库克亲自到访立讯工厂,给足了排面。同期歌尔也在2018年切入AirPods代工,拿下三成份额。这轮行情的真正主角是TWS耳机这个全新品类,起涨原因是产品创新开辟第二增长曲线,下跌原因是手机主业小年——它教给我们:苹果链最好的投资机会,往往藏在大单品从0到1的时刻,而不是iPhone的常规迭代里。
第四轮:2018到2021年,AirPods黄金期加5G,苹果链的巅峰四年。 这轮是苹果链历史上最风光的行情。2018年歌尔声学整机业务随AirPods放量爆发;2019年立讯拿下AirPods Pro的全部代工订单;2020年立讯再进一步,收购纬创的iPhone组装业务,从零部件商升级为整机代工,同年10月市值冲上4469亿元的历史最高位——比2010年上市首日的70亿涨了六十多倍,一度超过富士康母公司鸿海的市值,王来春从富士康流水线工人到"果链一哥"掌门人的故事传为佳话。歌尔股份2019年初低点到2021年12月13日历史高点58元多,区间涨幅约九倍,市值逼近2000亿。2020年iPhone 12开启5G换机,2021年iPhone 13热卖,链上公司利润集体创新高:立讯2021年营收1539亿,其中苹果贡献74.1%;歌尔2021年净利润42.75亿,创历史最好水平。但这轮巅峰的背面,两颗隐患已经埋下:一颗叫欧菲光,一颗叫大客户依赖。2020年7月欧菲光被美方列入实体清单,当年9月传出苹果将其剔除供应链的消息,股价从19元附近一路下行;2021年3月中旬公告确认终止合作,连续两个跌停。失去苹果订单的欧菲光,2020到2022年累计亏损97.52亿元,股价到2023年4月只剩5.5元——从700亿市值的光学龙头,到靠华为新机才缓过一口气。它的遭遇给全行业上了一课,但显然不是最后一课。
第五轮:2022年至今,砍单惊魂、行业寒冬,和去苹果化的两条路。 2022年11月8日晚,歌尔股份公告收到境外大客户通知,暂停生产一款智能声学整机产品——市场很快确认这就是AirPods Pro 2,虽然直接影响的营收不超过33亿元、只占上年营收的4.2%,但11月9日开盘,歌尔一字跌停,封单近300万手,单日市值蒸发近80亿;随后公司下修全年净利润预期超23亿元,年底再计提20多亿元的直接损失和资产减值。耐人寻味的是同一天:拿走全部转单的立讯精密,高开近5%——资本市场用一天时间,完成了对"果链风险"最生动的风险教育。2022到2023年是行业整体寒冬:全球换机周期拉长到51个月,iPhone销量下滑,果链超六成公司单季净利下滑。2024年9月,主打AI概念的iPhone 16开启预售,首批数据反而不及上一代;而华为三折叠手机发售后秒空——竞争格局的微妙变化,链上公司比谁都敏感。于是"去苹果化"成了新主线,但方向分化成了两条:歌尔和蓝思选择降苹果占比,歌尔的智能硬件业务占比到2024年底已达56.6%,2024年营收重回千亿、利润触底反弹,2025年还豪掷百亿收购巩固地位;立讯则反着来,2023年来自苹果的营收占比不降反升、达到75.24%的历史新高,同时押注AI服务器互联和汽车电子——2024年宣布可为英伟达新一代算力柜提供整套连接方案,英特尔还入股了它的子公司。2026年的今天,苹果链站在一个微妙的十字路口:AI手机换机潮能不能来、折叠iPhone会不会落地、去苹果化是伪命题还是真出路,三个问题都还没有答案。
把五轮行情摊在一张表里,苹果链的周期律比前面几个行业都"浓缩",因为它的周期不是自己的周期,是苹果的周期。节奏上:跟着iPhone大年走,2014、2017、2020到2021三轮大年,链上必有主升行情;小年和砍单年,2016、2018、2022到2023,链上必有一轮估值出清——节奏大约两到三年一个来回。风险规律上:苹果对供应商"扶二打一"的策略从未改变,立讯吃掉的每一单,都是别人丢掉的;而供应商的毛利率被持续压缩,立讯消费电子业务毛利率从2015年的23%降到2023年的10.6%——规模越做越大,利润率越来越薄,这是代工模式的宿命。轮换上:每一轮苹果的技术切换都换一茬赢家——触屏时代养肥了莱宝高科和玻璃厂,无线耳机时代成就了立讯歌尔,下一个时代的门票,现在握在押对AI硬件的人手里。而最大的长期变量是:换机周期从两年多拉长到51个月,智能手机的存量时代,意味着苹果链再也回不到"量价齐升"的黄金岁月,存量博弈里,只有品类创新能造出新周期。
那苹果链公司的家底硬不硬?实事求是地讲,硬,但硬得很"苦"。硬的地方是真技术:立讯的精密制造和良率管理,能把新产品线的良率做到接近百分之百,这是全球极少数工厂有的能力;歌尔在声光学精密器件和智能硬件整机上,是全球头部VR设备的核心代工;蓝思的玻璃盖板全球领先。但"苦"的地方是商业模式:代工的本质是赚制造的钱,不赚创新的钱,苹果的每一代产品利润大头都在自己兜里,供应商分到的辛苦钱还要被二供策略年年压缩。所以看苹果链公司,不能只看营收增速,要看两样东西:毛利率的底线守不守得住,非苹果业务的第二曲线长没长出来。
什么时候再轮到苹果链?给四个信号。第一看苹果的产品大年:换外观、上新形态的重大创新机型发布前,链上通常会提前半年到一年抢跑——供应链备货数据比发布会更早泄露天机。第二看新单品类:像AirPods当年那样从0到1的新品类,是苹果链最大的超额收益来源,重点关注AI硬件、折叠屏、智能眼镜的量产时点。第三看大客户风险敞口:苹果营收占比过高的公司,要对"砍单"和"被剔除"保持永远的敬畏,持仓前先看客户集中度这个数。第四看去苹果化的兑现度:非苹果业务收入占比提升、汽车电子和AI服务器放量,是链上公司估值修复的真正动力——这条曲线画不出来,故事就永远是故事。
最后给七条警醒,送给在果链里浮沉过的人。第一,苹果链最大的风险从来不在报表里,在别人的会议室里:欧菲光被剔除之前,苹果业务占比30%;歌尔被砍之前,第一大客户占比42%——客户集中度超过三成的公司,都要按"有风险"定价。第二,4.2%的营收占比能砸出连续跌停和百亿市值蒸发——代工模式利润率太薄,一次砍单就能把两年的利润抹平,别把大营收当安全垫。第三,苹果的"二供策略"是悬在每家供应商头上的刀:今天是英业达,明天是歌尔,后天可能是任何人,包括立讯。第四,股价永远领先基本面:歌尔在AirPods卖得最好的2021年12月见顶,等业绩报表确认再上车,你买的是别人的下车点。第五,换机周期拉长是全行业最大的慢变量,51个月的换机周期意味着"等下一轮全民换机"的账,不能再按老黄历算。第六,警惕"转型故事"和"转型现实"的距离:立讯的汽车和通信业务加起来占比刚过一成,去苹果化喊了三年,多数公司还没走出第二步。第七,这个链条上的终极生存法则是王来春自己说的那句话——她的理想是十年后单一客户贡献不超过三分之一。听懂的人,已经在给手里的果链股票重新定价了。
我自己跟踪苹果链,用的是最笨的办法:把苹果每个季度的出货量、链上五家龙头的苹果业务占比、毛利率、非苹果收入增速,每季度更新一张表,产品周期和去苹果化两张图叠着看,大年的备货信号和第二曲线的拐点都确认再动。这种笨功夫,推荐你也做起来——想找个搭投研框架的地方?试试必应搜"奥米豆",数据、技术、心性,一次练齐。
如果你想把A股这些"依附型产业链"的兴衰一次看全,推荐股市编年体小说《豆熟》,它把整个A股的大事件写成了小说。白酒依附的是中国人的餐桌,果链依附的是大洋彼岸的一家公司——依附本身不是罪,可怕的是把依附当成了能力。这堂课,欧菲光交了近百亿的学费,歌尔交了上千亿的市值,轮到你看的时候,学费已经付过了,便宜你了。
照例声明:文中所有数据均来自公开行情、公司公告和行业研究口径,仅作复盘梳理,不构成任何投资建议。苹果链是好资产,但好资产挂在一根绳上的时候,绳子的另一头不由你说了算——股市有风险,下手前请三思。觉得这篇写得还算实在,就点个赞、转发给身边炒股的朋友,关注我,咱们下一篇接着聊。