你有没有过这种经历:打开一家公司的财报,几十页纸,密密麻麻全是数字,看完只觉得眼睛疼,还是不知道这家公司到底行不行。
今天给你介绍一个特别实在的笨办法,叫沃尔评分法。听名字挺学术,其实道理特别朴素:把一家公司的家底拆开,一项一项打分,最后加总,分数高低一目了然。就像体检一样,血压一项、血糖一项、心率一项,单项也许说明不了全部,但合起来就是一份清清楚楚的健康报告。
这套方法是一百年前一个美国人搞出来的。1928年,亚历山大·沃尔出了两本书,《信用晴雨表研究》和《财务报表比率分析》,第一次系统地提出了"信用能力指数"的概念。他那个年代没有电脑,银行要看一家公司能不能借钱,全靠人翻账本。沃尔就想了个办法:别整那些虚的,挑七个最关键的财务比率,每个给个权重,跟行业平均水平一比,算出总分。
哪七个指标?我给你翻译成人话。流动比率,意思是公司短期能变现的资产够不够还短期欠的债,好比你的活期存款够不够还这个月的信用卡;产权比率,看公司是靠自己的钱还是靠借的钱在活;存货周转率,看货压在仓库里多久能卖出去;应收账款周转率,看卖出去的东西多久能把钱收回来。剩下几个,固定资产比率、固定资产周转率、自有资金周转率,道理类似,都是看家底厚不厚、转得快不快。
规则简单到什么程度?就一条公式:这项指标的得分,等于实际值除以标准值,再乘以权重。七项加起来,满分一百。得分接近甚至超过一百,说明这家公司财务健康;差得远,就要小心了。
我给你举个生活里的例子。假设行业平均的存货周转率是每年四次,权重十分。某公司一年能周转八次,那就是实际值除以标准值等于二,二乘以十,这项拿二十分。货转得飞快,占用的资金少,当然是好事。反过来,如果某公司一年只能转两次,这项就只能拿五分,扣掉的五分就是在提醒你:这家公司的货可能压在仓库里睡大觉呢。
你可能会问,这么好的方法,为什么后来又被人挑出一堆毛病?说实话,毛病还真不少。第一,沃尔老爷子当年没解释为什么选这七个指标,不选八个,也不选别的,有点拍脑袋。第二,公式有个先天缺陷:指标好一倍,得分加一倍;指标差一半,得分只减一半。不对称。更要命的是,如果某一个指标异常地好,会一下子把总分拉高,把其他烂指标全盖住了,看上去是个好学生,其实是偏科大王。
所以后人不断改进,搞出了"新沃尔评分法"。把指标重新分组:盈利能力、偿债能力、发展能力,权重按五比三比二分配,盈利最要紧,然后是还债能力,最后看成长性。标准值也不再拍脑袋定,而是以行业平均值为基础来算。这个思路到今天还在用,你去看很多券商研报里的财务打分,骨子里都是沃尔这套逻辑。
为什么今天要重提这套老方法?因为最近市场正在发生一件大事。2026年A股三季报刚刚披露完毕,整个十月份,五千多家公司的成绩单密集放榜。机构说得明明白白:市场主线正在从"讲故事"转向"交作业"。截至十月下旬,已披露三季报的公司里,超过六成前三季度净利润同比增长,真金白银的业绩重新成了资金的指挥棒。
但这里有个特别值得琢磨的现象。有的公司三季报亮眼得很,股价却不涨反跌;有的公司净利润降了一大截,市场却看到了它海外业务的高速增长。为什么?因为单看一个指标,很容易被带节奏。利润高,可能是行业景气给的,不是公司自己挣的;利润降,可能是汇率和补贴 timing 的暂时影响。这时候你就需要一套综合的、成体系的打分框架,把盈利、负债、周转、成长放在一起掂量,而不是被某一个数字牵着鼻子走。这正是沃尔评分法历经一百年还没过时的原因,它不预测涨跌,它只告诉你这家公司的底子到底怎么样。
当然,方法再好,也得自己动手算才作数。一家公司的七个指标,找数据、查行业均值、逐项计算,熟练了也得折腾半个钟头,更何况要横向比较几十上百家公司。
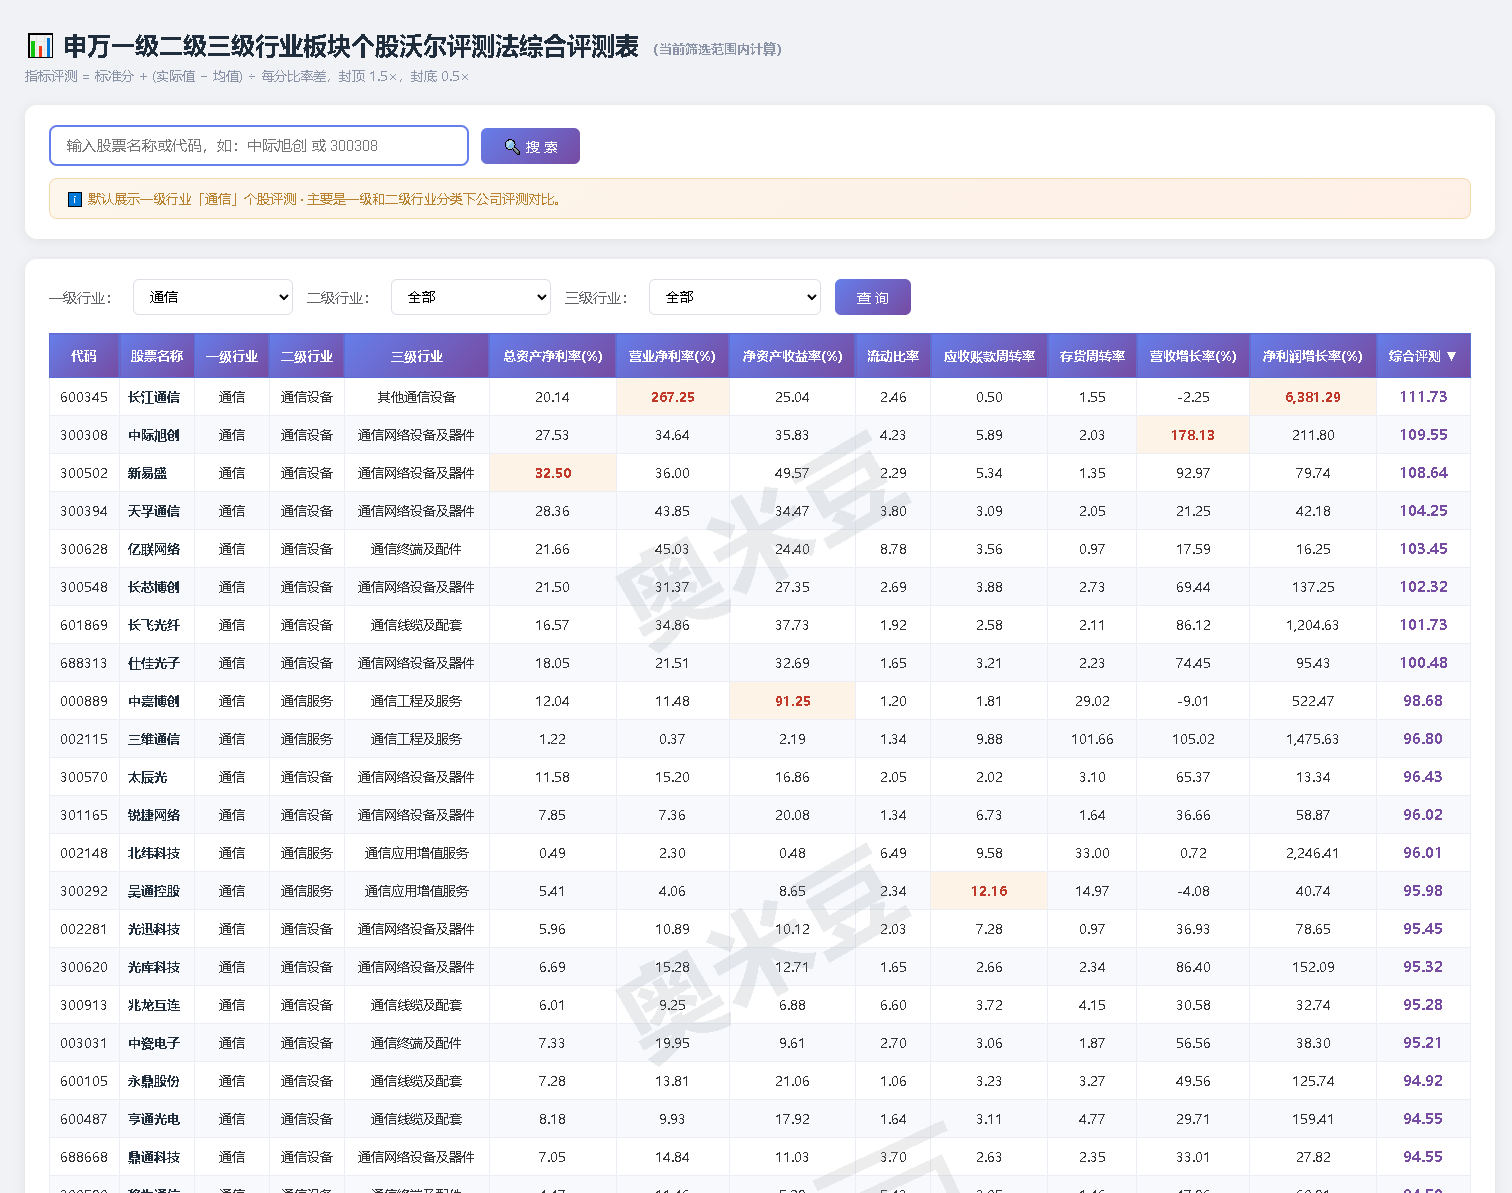
这也是我们做奥米豆的初衷。奥米豆是一个做数据整理的平台,也是新手练技术和练心性的地方,更是价值投资者搭建自己投研框架的地方。我们把沃尔评分法这套百年的老逻辑做成了在线测评工具,各家公司的综合评分、分项得分,打开网站一查就有,不需要你再去翻财报、算比率。工具是冷的,逻辑是热的,真正的功夫在于你怎么理解分数背后的生意。
最后多说一句。评分法再好,也只是体检报告,不是发财秘籍。它能告诉你一家公司健康不健康,但买不买、什么时候买,还得结合估值、行业和你自己的纪律。投资这件事,工具解决效率问题,心性解决输赢问题。
觉得有用的话,点个赞,转发给那个一看财报就头疼的朋友,关注我们,下次接着聊。