前面写了白酒和半导体,一个靠品牌,一个靠技术。今天要写的这个主角,两样都沾点边,却又都不靠——它靠的是政策和周期。它就是新能源:光伏加锂电。这是A股过去二十年最轰轰烈烈的主线,出了宁德时代、隆基、比亚迪这些世界级的公司,也制造了数不清的一夜暴富和深度套牢的故事。这个行业的特点是:需求永远是真的,"碳中和"三个字能讲一百年;但供给端的过剩也是真的,每一次狂欢的终点都是产能过剩、价格战和全行业亏损。今天这篇,咱们用编年体把光伏和锂电两条线、五轮行情捋一遍,看完你就明白:这个行业最锋利的地方,恰恰也是最危险的地方。
序章:2005到2012年,光伏的第一次疯狂与第一次出清。 故事从无锡尚德说起。2005年12月,尚德电力登陆纽交所,创始人施正荣持股市值一度超过百亿元人民币,登顶当年的中国首富——一家成立五年的太阳能公司造出了首富,这就是那个年代的信仰。A股这边,天威保变、航天机电这些概念股跟着沸腾,2005到2007年的大牛市里光伏股是第一梯队。但2008年金融海啸加上欧洲补贴退坡,行业第一次入冬;真正的重击是2011到2012年的欧美"双反":2011年美国发起反倾销反补贴调查,2012年欧盟跟进,出口大门骤闭,组件价格一年腰斩再腰斩,全行业从"印钞机"变成"碎钞机"。2013年3月,曾经的行业老大无锡尚德宣布破产重整,施正荣离开了自己创办的公司——这是光伏给中国投资者上的第一课:政策性需求造就的繁荣,政策反手就能收走。起涨原因是欧洲补贴和中国制造的成本优势,下跌原因是补贴退坡加贸易壁垒加产能过剩——这个"三件套",后面每轮行情都要重新登场。
第一轮:2013到2015年,国内市场接棒,政策第一次当了救世主。 尚德倒下的同一年,国务院出台了支持光伏健康发展的若干意见,国内市场启动,装机开始放量。隆基股份2012年4月上市,此时还是个不起眼的单晶硅片厂;晶盛机电、阳光电源这些后来的大牛股都在这个阶段积蓄力量。2014到2015年,市场炒的是"光伏+互联网"和"能源互联网"的概念,2015年上半年主升段里光伏跟着大盘普涨,之后跟着2015年下半年的急跌一起回落。这轮行情的性质是"政策托底加概念催化",真正的产业机会还没轮到——但它教会我们一件事:光伏这个行业的每一次大底,都是政策砸出来的,而每一次政策底之后,都比上一轮回升得更猛。记住这个规律,2018年还会再用一次。
第二轮:2016到2018年,单晶革命,和那个改变一切的"531"。 这两年光伏发生了一场静悄悄的产业革命:单晶硅片凭借更高的转换效率开始替代多晶,而引爆点是隆基2015年率先全行业推广金刚线切割改造——硅片切割成本大幅下降,单多晶价差迅速收窄,单晶渗透率从2014年的个位数水平一路冲到2018年的46%,2019年正式超越多晶。隆基成了这场革命最大的赢家,2017年光伏装机大年叠加单晶渗透加速,公司股价大涨189%;研报统计显示,从上市到2018年低点,隆基累计涨幅仍高达470%。这轮行情的另一半主角是锂电:2015年新能源车补贴政策引爆第一波锂资源行情,碳酸锂从4万元一吨涨到2017年的17万元,天齐锂业两年涨了四倍多,成为资源股造富的神话样本。转折出现在2018年5月31日:发改委、财政部、能源局联合发文收紧光伏补贴和分布式指标,史称"531新政"。发布当天板块尾盘急挫,次日大面积跌停,隆基、通威、阳光电源无一幸免,几个月里板块跌去四成以上,市场情绪跌入冰点。而起涨原因是技术迭代加补贴繁荣,下跌原因是补贴退坡——光伏再次应验了"政策市"的铁律。但历史就是这么幽默:531砸出的深坑,正是2019年那波史诗级行情的起点,隆基在2018年下半年触底后一年翻倍还多。
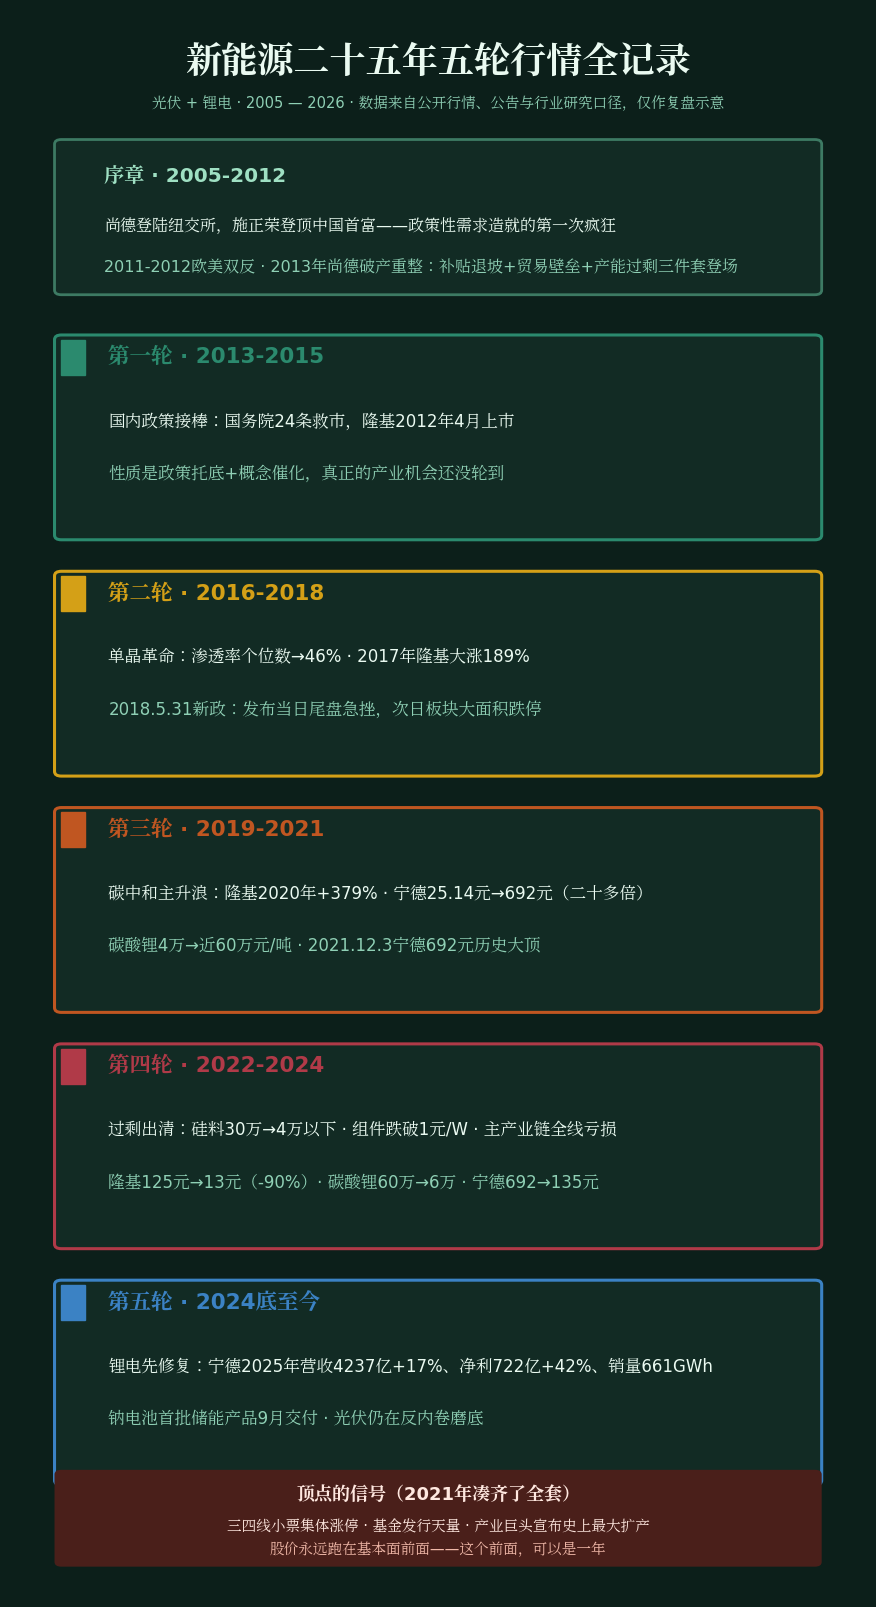
第三轮:2019到2021年,碳中和超级行情,史上最大规模的造富运动。 2019年平价上网临近,光伏不再需要补贴的逻辑开始兑现;2020年"双碳"目标提出,整个板块的估值体系被彻底重写。隆基2020年全年大涨379%,市值冲上4700亿元;逆变器龙头阳光电源2020年股价翻了接近六倍,通威股份从2019年初到2021年高点最大涨幅接近十倍——硅料、硅片、电池片、组件、逆变器,整条产业链轮番大涨。锂电这边的疯狂毫不逊色:宁德时代2018年6月上市时发行价25.14元,到2021年12月3日盘中冲上692元,三年多涨了二十多倍,全球动力电池市占率连续多年第一;比亚迪从2019年的低点算起涨了八倍上下,市值逼近万亿;上游的碳酸锂从2020年低谷的4万元一吨,一路涨到2022年的近60万元一吨,赣锋锂业、天齐锂业这些资源股一年翻几倍。这轮行情的起涨原因是"双碳"带来的需求确定性加全球能源革命,龙头是真有技术和产能壁垒的。但顶点的信号也很典型:2021年下半年,当市场开始给三四线小票也发"十倍估值"的时候,当基金发行创下天量、人人都在聊碳中和的时候——2021年12月3日,宁德时代在692元的历史大顶盘中见顶,隆基更早,2021年2月就见了125元的顶。回过头看,那正是全行业盈利最好、扩产最猛的时刻。股价永远跑在基本面的前面,在新能源行业,这个"前面"可以是一年。
第四轮:2022到2024年,产能过剩大出清,狂欢账单送到。 从2022年开始,前几年疯狂扩产的产能集中释放,而需求增速开始放缓,供需格局瞬间逆转。数据最能说明问题:硅料价格从三十万元一吨跌到四万元以下,组件价格从一块八毛钱一瓦跌破一块钱,到2024年光伏主产业链几乎全线亏损——硅料、硅片、电池、组件,四大环节龙头集体亏损,这在十来年光伏史上头一回。股价的表现更直白:隆基从125元上方跌到2024年低点的13元附近,回撤接近九成,把2019年以来的涨幅几乎全部抹掉;阳光电源、通威、晶澳、天合,龙头们动辄跌去一半再跌一半。锂电这边,碳酸锂从近60万元一吨崩到2024年的6万元一线,跌去九成,天齐锂业因为海外并购的高杠杆负债差点把自己压垮;宁德时代从692元跌到135元附近,跌了近三年——一家年赚五百多亿的公司,股价也能跌去八成,这就是制造业周期股的成色。起涨原因是碳中和的宏大叙事,下跌原因是产能过剩叠加价格战——2024年行业协会测算,锂电池全行业产能超过2000GWh而产量不足1000GWh,产能利用率不足一半。这个行业的宿命在此刻暴露无遗:当所有人都看得见需求的时候,供给一定已经过剩了。
第五轮:2024年底至今,924之后的分化修复,和政策又一次出手。 2024年9月924行情之后,新能源跟着大盘反弹,但光伏和锂电走出了完全不同的节奏。光伏仍在磨底:主产业链亏损面2024年还在扩大,政策端开始出手"反内卷",从供给侧约束扩产、鼓励并购整合,到2025年行业进入了痛苦的产能出清期——光伏的底,还得等供给端真正退出一批产能才踏实。锂电则明显先走出来了:碳酸锂价格在2025年下半年企稳回升,宁德时代2025年的年报相当扎实——营收4237亿元、同比增长17%,归母净利润722亿元、增长42%,锂电池销量661GWh、增长39%,2025年5月还完成了港股二次上市,募资410亿港元加速全球化。更值得注意的是2026年的技术动向:宁德时代推进钠电池商业化,首批储能钠电池按计划于9月交付,锂价波动让钠电这条第二曲线重新被重视。当然竞争也在加剧,2025年前四个月宁德国内市占率约43%,同比回落近五个百分点,比亚迪、国轩们在后面追得紧,动力电池单价2024年一年降了25%。起涨原因是价格企稳加出海逻辑加新技术周期,而风险同样清晰:光伏的出清远没有结束,锂电的复苏里还带着内卷的影子。
把五轮行情摊在一张表里,新能源的周期律有三层。第一层是政策周期,3到4年一轮:欧洲补贴退坡、欧美双反、531新政,每一次政策出手都把行业打趴下,而每一次政策底之后又都是更大的行情——光伏两次深坑,后来都变成了黄金坑。第二层是产能周期:这个行业有个死结,需求的爆发必然引发扩产潮,而产能建设周期一到两年,等产能集中释放时需求增速往往已经放缓,于是过剩、价格战、亏损、出清,周而复始。第三层是技术迭代周期:单晶替代多晶只用了五年,PERC替代常规电池只用了四年,现在N型TOPCon正在完成对PERC的替代,钙钛矿叠层电池的效率纪录还在被刷新——技术迭代快得残酷,押错路线的公司离场得无声无息,上一轮的明星下一轮往往不是主角,多晶时代的霸主保利协鑫衰落就是前车之鉴。锂资源还多一层商品属性:碳酸锂4万到60万再回到6万的过山车,三年能坐两趟。这就是新能源的全景:需求是真的,技术是真的,但供给过剩和周期波动,也是真的。
那中国新能源的家底硬不硬?实事求是地说,这是中国最硬的几张产业名片之一。光伏这边,中国产量占全球八成以上,组件全球前十里中国占八席,隆基的金刚线切割和单晶路线、晶科的N型TOPCon量产,都是真刀真枪的技术领先。锂电这边,宁德时代的麒麟电池、神行超充电池,比亚迪的刀片电池和CTB技术,都是全球车企真金白银排队买的技术;宁德时代2025年推出的钠新电池,在低温性能和成本上开辟了新路线;协鑫的颗粒硅也在改写硅料的成本曲线。这些领先是真的,不掺水。但也要清醒:技术领先不等于盈利领先,2024年全行业亏损的年份,恰恰是中国光伏技术最强的年份——内卷把技术红利卷成了价格战,这是这个行业最深的悖论。
什么时候再轮到新能源?按五轮历史给出四个信号。第一看价格:硅料、碳酸锂、电池片的价格什么时候止跌企稳,是行业见底的先行指标——每一轮复苏都始于价格反弹。第二看出清:光伏落后产能什么时候实质性退出、行业亏损面什么时候收窄,锂电产能利用率什么时候回到健康水平,供给端的伤疤比需求端的预测更诚实。第三看政策:"反内卷"的执行力度、新一批重大项目核准、储能装机的爆发节奏,政策节拍依然是这个行业最重要的鼓点。第四看新技术:固态电池、钠电池、钙钛矿叠层、大储出海,哪一个先跑通商业化,哪一个就是下一轮行情的发令枪。
最后给七条警醒,送给在新能源里赚过钱、套过人、和正准备进场的人。第一,新能源需求是真的,但"需求真"从来不是股价的充分条件,供给过剩能让全行业在最好的需求年里集体亏损。第二,这个行业的顶部信号高度一致:三四线小票集体涨停、基金发行天量、产业巨头宣布史上最大扩产——2021年12月的宁德时代和2021年2月的隆基,把这些信号凑齐了。第三,政策市三个字要刻进脑子:欧洲补贴、双反、531、反内卷,每一轮行情的顶底都有政策的指纹,政策能造就神话也能收走。第四,技术迭代是这个行业的生死线,单晶革了多晶的命,TOPCon正在革PERC的命,别用上一轮的技术地图走下一轮的路。第五,资源品的价格弹性是双刃剑:碳酸锂三年十倍又一年腰斩,追高的和抄底的可能在同一个价位相遇。第六,股价领先基本面一两年,2021年顶点是盈利最好的时候,想等业绩确认再上车,大概率是在给先到的人接盘。第七,当"碳中和一百年"、"储能空间无限大"这种宏大叙事配上全行业扩产的时候,历史已经三次示范了结局——需求的故事越大,供给的压力来得越快。
我自己跟踪新能源周期,用的是最笨的办法:把硅料、碳酸锂、组件、电池的月度价格,叠加几个龙头的产能利用率和毛利率,拉成一张表对照五轮历史,价格止跌、出清见底、政策落地、新技术放量这四个信号齐了才动。这种笨功夫,推荐你也做起来——想找个搭投研框架的地方?试试必应搜"奥米豆",数据、技术、心性,一次练齐。
如果你想把A股这些"周期信仰板块"的完整剧本一次看全,推荐股市编年体小说《豆熟》,它把整个A股的大事件写成了小说。从白酒到半导体再到新能源,你会发现每一轮行情的韵脚都一样:宏大的叙事开场,疯狂的扩产高潮,过剩的冬天收尾——区别只是,这一轮的剧本里,多了"碳中和"这三个字。
照例声明:文中所有数据均来自公开行情、公司公告和行业研究口径,仅作复盘梳理,不构成任何投资建议。新能源是好赛道,但好赛道里的产能过剩,比坏赛道更磨人——股市有风险,下手前请三思。觉得这篇写得还算实在,就点个赞、转发给身边炒股的朋友,关注我,咱们下一篇接着聊。