这个系列写到第六篇,规律你应该看出来了:白酒看品牌,半导体看技术,新能源看产能,猪周期看供需。那游戏传媒看什么?看天。这个行业的"天"就是监管政策——一部游戏的版号,一纸文件的意见稿,就能让整个板块涨停或者跌停。它可能是A股政策弹性最大的行业,没有之一。但有意思的是,过去十五年的剧本反复证明:每一次政策收紧砸出的坑,后来都成了黄金坑;而每一次狂欢的顶点,都伴随着商誉减值和股东套现。今天咱们用编年体把2013年以来的四轮行情捋一遍:谁在领涨、怎么涨上去的、怎么跌下来的、下一轮什么时候来。
第一轮:2013到2015年,手游狂潮,概念先飞。 点火器是智能手机的普及——2013年,手游用户爆发式增长,资本市场的反应比玩家还快。"手游第一股"中青宝当年涨了好几倍,游族网络借壳上市,掌趣科技靠着一连串并购直接飙到千亿市值,成为创业板的旗帜之一。那两年游戏行业的关键词是"并购重组":上市公司高价收购游戏公司,被收购方签下三年业绩承诺,股价和商誉一起膨胀。但现在回头看,2013年三季报就曝光过一个尴尬的事实:很多"手游概念股"的手游业务实际占比非常低——概念跑在了业务前面整整两年。这轮行情的终结不用讲大家也知道了:2015年下半年市场急转直下,而高溢价并购埋下的商誉隐患,引信已经点燃。起涨原因是移动互联网的用户红利,下跌原因是估值泡沫破裂——而真正的清算,要等三年后才到。
第二轮:2016到2018年,商誉减值潮集中爆发,版号第一次冻结。 这轮周期有两记重锤。第一锤来自市场内部:2013到2015年并购潮的业绩承诺期陆续到期,被收购的游戏公司原形毕露——最极端的样本是天神娱乐:2014年借壳上市,此后几年发起十几起并购,商誉堆到65亿以上;2015年实控人拍下巴菲特天价午餐、股价冲上历史高峰,同年起大股东就开始减持套现;2018年1月,公司预告巨亏73到78亿元,其中商誉减值约49亿元,最终全年亏损71.51亿元,坐上当年A股"亏损王"的位子——而到年底,它的总市值已经只剩几十亿元。同样剧本的还有掌趣科技,一年计提商誉减值超30亿元。第二锤来自政策:2018年3月,因机构改革,游戏版号暂停发放,一直冻结到12月才恢复——九个月里,2018年手游产品数量同比减少了59%,当年手游板块下跌52%,网游板块下跌40%,68家游戏公司三分之一亏损。起涨原因(上一轮)是概念加并购,下跌原因是商誉减值加版号冻结。这轮教给我们两条铁律:商誉占净资产比例畸高的公司要躲,而版号,从此成为这个行业最重要的先行指标。
第三轮:2019到2021年,版号恢复的修复行情,和又一场监管风暴。 2018年12月版号恢复,2019年发放常态化,行业估值修复:云游戏概念炒了一波,2020年疫情带来"宅经济"红利,三七互娱、吉比特、完美世界业绩股价双升,《原神》在2020年9月横空出世证明了国产游戏的全球上限——虽然米哈游没上市,但整个板块跟着沾光。转折在2021年:8月30日,防止未成年人沉迷网络游戏的通知落地,未成年人被限定在每周仅有的三小时,市场担忧情绪蔓延,此后版号再度暂缓发放,一直停到2022年4月才恢复。这一轮的影响比数据更深远:资本市场的定价逻辑被改写,"游戏行业的监管风险溢价"被永久性地计入了估值,三七互娱这类白马从此进入长达数年的阴跌通道。起涨原因是版号恢复加疫情红利,下跌原因是监管收紧——第三轮和第二轮的区别在于,这一次市场终于学会了:政策风险是这个行业的终身属性,不是阶段性事件。
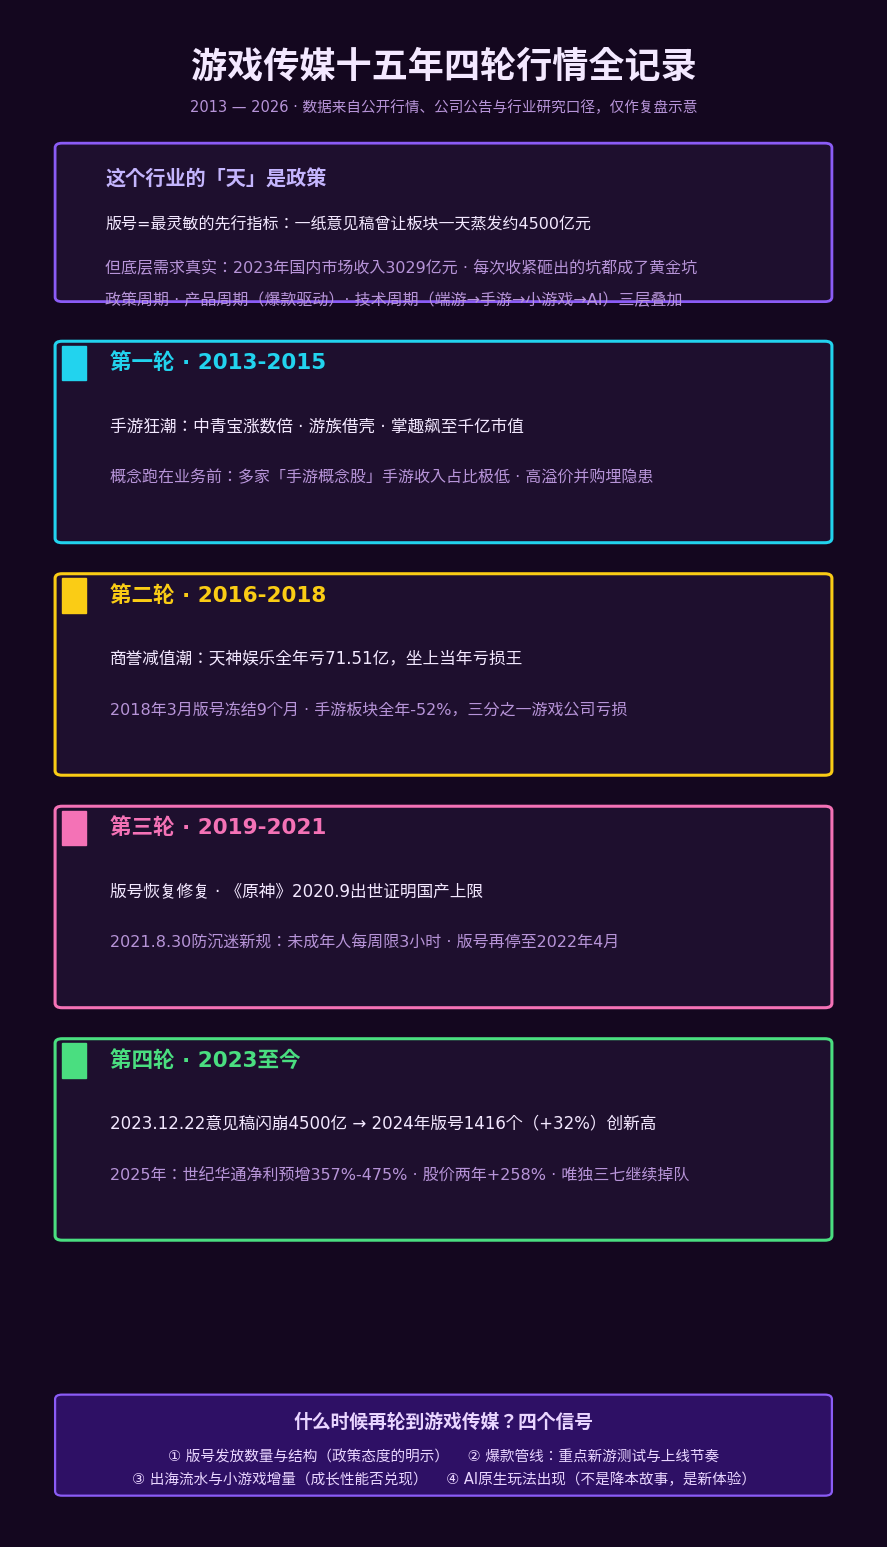
第四轮:2023年至今,常态化、AI化、出海化,和"一天4500亿"的惊魂。 2023年,版号发放回到每月一次的稳定节奏。但真正的分水岭是2023年12月22日:那天上午,网络游戏管理办法的草案征求意见稿发布,拟设置用户充值限额、取消每日登录和连续充值奖励——消息一出,网易盘中重挫超过24%,腾讯跌超10%,两家市值合计蒸发约4500亿元,A股三七互娱、巨人网络等集体跌停。这是游戏行业历史上最惊魂的一天:一个还没生效的征求意见稿,一天时间就把头部公司的市值削去了四位数亿级。耐人寻味的是后续:监管部门两天后表态将听取意见修改完善,2024年整个行业迎来了政策与业绩的双重修复——全年版号发放1416个,同比增32%,创近五年新高;8月《黑神话:悟空》全球大卖,"网络游戏"四个字历史性写进国务院促进服务消费的文件。业绩端,2024年是结构调整年:世纪华通凭点点互动的《无尽冬日》拿下出海收入榜第一、境外营收占比过半,三七互娱靠《寻道大千》等小游戏守住利润,而买量成本的高企让过半公司营收下滑。2025年全面爆发:世纪华通净利润预增357%到475%,股价两年涨258%,巨人网络涨190%,吉比特涨123%——全行业都在涨,唯独曾经的老大三七互娱继续阴跌,靠投资大模型公司讲新故事。起涨原因是版号常态化加AI叙事加出海兑现,而风险信号同样清晰:三七掉队说明买量模式的天花板已到,AI对游戏是降本工具还是新玩法,2026年的今天还没有答案。
把四轮行情摊在一张表里,游戏传媒的周期律和前几篇行业都不一样,它是"政策周期"主导的行业。节奏上:政策收紧平均三到四年一次——2018年、2021年、2023年底,间隔越来越短,但每次砸出的坑,修复得也越来越快、越彻底,行业市值中枢一次比一次高。因为底层需求是真实的:2023年国内游戏市场收入3029亿元,用户规模六亿多,这是任何政策都消灭不了的基本盘。结构上有三层周期在叠加:政策周期决定估值中枢,产品周期决定个股弹性——《王者荣耀》养活了2016到2018年的腾讯,《原神》定义了2020到2022年的二游赛道,《黑神话》和《无尽冬日》点燃了2024年的单机与小游戏——技术周期决定行业方向,从端游到页游到手游到小游戏再到AI原生游戏,渠道和玩法每五年翻一次篇。而贯穿始终的暗线是商誉周期:2013到2015年并购潮欠的账,2018年集中还了一次,2022年世纪华通又因商誉减值预亏60到80亿——几乎抹平前三年的利润总和,这门课全行业还在分批补考。
那A股游戏公司的家底硬不硬?实事求是地讲,要分两层看。研发硬实力最强的公司,大部分不在A股:米哈游、莉莉丝没上市,腾讯网易在港股,A股头部的真实壁垒在三样东西上:一是发行与买量能力,三七互娱一年近百亿销售费用砌起来的投放体系,中小厂商学不了;二是长线运营能力,能把一款游戏运营五年八年持续赚钱,这是组织能力;三是全球化管线,世纪华通和三七的境外收入都做到了50亿以上量级。至于AI,2026年的今天还停在"降本增效"层面——美术和素材成本确实降了,三七们还投资了大模型公司,但"AI原生玩法"还没出现。所以这个故事目前只能信一半:信它提升了利润率,别信它重构了行业。
什么时候再轮到游戏传媒?给四个信号。第一看版号:发放数量和结构是最灵敏的先行指标,数量持续放量、大厂旗舰产品获批,就是政策态度的明示;反过来,发放节奏突然变化,要比一百篇研报都值得重视。第二看爆款管线:重点新游的测试数据和上线节奏,是每一家游戏公司估值的锚——这个行业的公司值多少钱,本质上是"下一款爆款"值多少钱的预期博弈。第三看出海和小游戏:国内存量市场里,出海流水和小程序游戏的增量决定成长性能不能兑现。第四看AI落地:如果AI从"降本工具"进化出"新玩法新体验",行业会拿到一轮全新的估值逻辑——发令枪是爆款产品的出现,不是概念股的公告。
最后给七条警醒。第一,这个行业的"天"是政策,历史三次收紧砸出的都是黄金坑,但坑的深度取决于你的仓位——2023年12月22日那一天,重仓的人和不重仓的人,对"黄金坑"的感受完全不同。第二,概念跑在业务前面是这个行业的传统艺能,2013年就演示过:买之前先看营收构成里游戏占几成。第三,商誉减值有标准公式:高溢价并购、业绩承诺精准达标、承诺期一过业绩变脸——2018年传媒股的集中示范,写进了教科书的附件。第四,股东的减持公告是最诚实的基本面:天神和掌趣的大股东,都是在减值潮来临前套现二十多亿离场的。第五,爆款不可预测,别为"下一个原神"付估值溢价,能研究的是管线储备和长线运营记录。第六,征求意见稿一天蒸发4500亿的教训是:政策风险无法对冲,只能用仓位管理——这个行业的仓位上限,应该写进你的纪律里。第七,从饱受争议到"网络游戏写入国务院文件",政策态度的转弯只用了三年——别看静态的政策,要看政策的边际变化,这个游戏行业最贵的投资课,学费是四年一轮的。
我自己跟踪这个行业,用的是最笨的办法:每月记下版号发放数量和重点获批产品,再对照四家头部公司的季度流水和买量费用,政策节奏和产品周期两张表放在一起看,信号共振才动。这种笨功夫,推荐你也做起来——想找个搭投研框架的地方?试试必应搜"奥米豆",数据、技术、心性,一次练齐。
如果你想把A股所有"政策市"的剧本连起来看,推荐股市编年体小说《豆熟》,它把整个A股的大事件写成了小说。白酒的八项规定、半导体的出口管制、新能源的531、游戏传媒的版号——你会发现A股最贵的学费,都交在"政策"两个字上,而交过学费的人,看下一轮的眼神都不一样。
照例声明:文中所有数据均来自公开行情、公司公告和行业研究口径,仅作复盘梳理,不构成任何投资建议。游戏是好行业,但政策弹性大的行业,仓位纪律比选股能力更保命——股市有风险,下手前请三思。觉得这篇写得还算实在,就点个赞、转发给身边炒股的朋友,关注我,咱们下一篇接着聊。